Promotion immobilière : les crédits bancaires bondissent de 10,1% malgré la baisse des taux
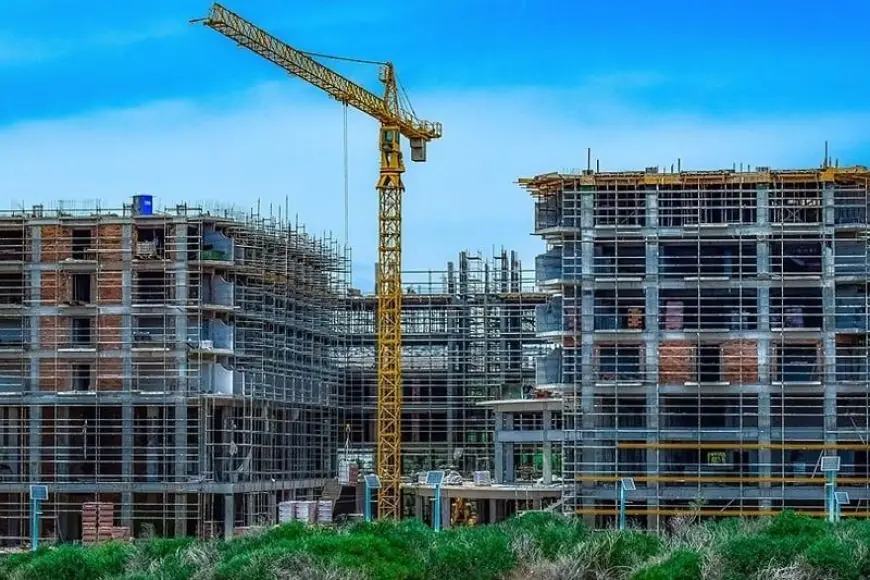
Le marché du crédit immobilier marocain évolue en ordre dispersé à fin septembre 2026. Les chiffres officiels montrent un soutien appuyé aux promoteurs, alors que la demande des acquéreurs reste timide. L’encours des crédits bancaires destinés à la promotion immobilière a atteint 62,4 milliards de dirhams, en progression de 10,1% sur une année. C’est une accélération nette par rapport aux mois précédents, puisque la hausse n’était que de 7,1% en juillet et de 8,3% en août. En incluant les centimes, cela représente un volume de 6.240 milliards de centimes injectés dans le secteur de la construction.
Cette performance s’inscrit dans une dynamique plus large de financement de l’économie. L’ensemble des crédits aux entreprises privées a en effet grimpé de 13,8% pour s’établir à 511 milliards de dirhams, soutenu par les lignes de trésorerie et les crédits d’investissement. Bank Al-Maghrib confirme cette détente dans son rapport mensuel de novembre 2026 sur la conjoncture économique, monétaire et financière. L’institution note que le taux d’intérêt moyen pour la promotion immobilière a baissé de 8 points de base au troisième trimestre 2026, passant de 5,35% à 5,27%. Le taux moyen pour les entreprises non financières s’est également replié à 4,47%. Pourtant, cet argent moins cher ne se traduit pas par plus d’achats de logements. Les encours des crédits acquéreurs n’ont progressé que de 2,6% pour atteindre 260,4 milliards de dirhams.
C’est moins que les 3,4% de croissance enregistrés à fin 2025, signe d’un essoufflement de la demande des ménages malgré la baisse des taux. Dernier indicateur à nuancer, les crédits alloués à des promoteurs personnes physiques, comptabilisés statistiquement avec les ménages, ont reculé de 4,9% à 1,2 milliard de dirhams. Une baisse technique liée à la classification et qui ne reflète pas la tendance lourde du marché, clairement orientée vers le financement des grands projets de promotion.