Akdital : BMCE Capital ajuste son objectif à 1.603 dirhams
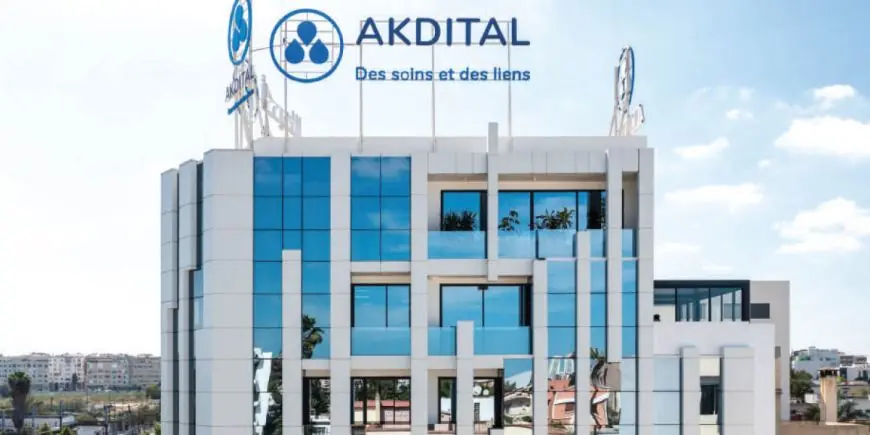
Le titre Akdital a perdu 6,2% depuis le début de l'année. Loin d'y voir un signal d'inquiétude, BMCE Capital Global Research y voit au contraire une opportunité. C'est pour cette raison que la société de recherche maintient sa recommandation d'achat, même si elle revoit son objectif de cours à 1.603 dirhams au lieu de 1.868 dirhams. Sur la base du cours de 1.107 dirhams du 17 novembre 2026, le potentiel de hausse atteint encore 44,8%. Autrement dit, pour les analystes, la correction boursière a rendu le titre moins cher, sans remettre en cause les fondamentaux du groupe. Akdital ne se contente plus d'être un acteur marocain.
Le groupe construit aujourd'hui un véritable réseau régional de santé privée. Au Maroc, l'objectif est d'atteindre 53 établissements et 5.530 lits à fin 2027. À l'international, l'année 2027 marquera une étape clé, première année pleine pour les hôpitaux en Arabie Saoudite, avancée du projet tunisien avec quatre cliniques, et nouvelles ouvertures à Djeddah et à Dubaï. Cette stratégie se reflète déjà dans les comptes du premier semestre 2026. Avec l'ouverture de quatre nouveaux établissements, dont ANFA PRIME HOSPITAL à Casablanca, le groupe a ajouté 359 lits à son réseau, pour atteindre 45 établissements et 4.864 lits.
Résultat : un chiffre d'affaires en hausse de 21% à 2,53 milliards de dirhams. Si BMCE Capital a abaissé son objectif, c'est d'abord parce qu'elle a revu ses hypothèses à la baisse. Les prévisions de revenus ont été réduites de 6,3% pour 2026 et de 9,6% pour 2027, en raison d'un calendrier d'ouvertures au Maroc recalé projet par projet et d'un séquençage plus prudent à l'international. Le coût du capital a également augmenté, passant de 8,44% à 8,54%, en raison de la hausse du taux sans risque de 2,94% à 3,60%. L'endettement net, qui atteint 4,858 milliards de dirhams à fin juin 2026 contre 4,24 milliards à fin 2025, a aussi pesé sur la valorisation.
Malgré cela, les perspectives restent très dynamiques. Le chiffre d'affaires devrait passer de 5,7 milliards de dirhams en 2026 à 7,28 milliards en 2027, puis à 13,12 milliards en 2030, soit une croissance moyenne de 24,4% par an entre 2025 et 2030. La croissance ne se fait pas au détriment de la rentabilité. L'excédent brut d'exploitation devrait atteindre 1,55 milliard de dirhams en 2026, avec une marge de 27,3%, puis 1,97 milliard en 2027, avec une marge de 27,1%. Sur le long terme, la marge devrait se stabiliser autour de 27%, grâce à la maturation des établissements existants et au développement du format « Prime », qui compense le coût des nouvelles ouvertures. Côté bénéfice net, les prévisions sont tout aussi encourageantes.
Il devrait passer de 537 millions de dirhams en 2026 à 682 millions en 2027, avec une marge nette stable à 9,4%. D'ici 2030, il atteindrait 1,345 milliard de dirhams, avec une marge de 10,2% et un bénéfice par action de 95 dirhams, contre 48,1 dirhams en 2027. Le résultat financier, encore négatif à -169 millions de dirhams en 2026, devrait s'améliorer progressivement pour atteindre -53 millions en 2030, à mesure que l'endettement se réduit. En relevant le taux de croissance à l'infini de 1% à 1,5% et l'objectif d'endettement de 30% à 35%, BMCE Capital montre qu'elle croit toujours au cycle d'investissement du groupe.
Pour les analystes, Akdital est en train de passer d'un champion national à un acteur régional de la santé privée, et cette transformation justifie de rester à l'achat malgré la révision de l'objectif.